A Chilli Beans busca renegociar R$ 340 milhões em dívidas financeiras por meio de uma recuperação extrajudicial. Segundo reportagem da EXAME publicada em 30 de outubro de 2026, o acordo prevê até R$ 50 milhões em novos recursos, com participação de Itaú, Akron Capital e Vega Asset.
A companhia informou à publicação que fornecedores, funcionários e parceiros não estão abrangidos pela renegociação. O financiamento anunciado é uma previsão: não representa confirmação de que todo o valor já entrou no caixa.
O que está sendo reorganizado?
A proposta envolve condições de pagamento de obrigações financeiras. Em declarações à EXAME, o fundador Caito Maia apontou juros elevados e inadimplência de parte dos franqueados como fatores de pressão sobre o caixa. Essa é a avaliação do executivo, não uma auditoria independente das causas.
Os detalhes de descontos e do cronograma de quitação não foram divulgados na reportagem. Por isso, o anúncio não permite concluir que a reestruturação esteja encerrada.
Recuperação extrajudicial não é falência
A Lei nº 11.101/2005 prevê a negociação de planos de recuperação extrajudicial com credores e o pedido de homologação em juízo, observados requisitos legais. O procedimento é diferente da decretação de falência.
Negociação, pedido e homologação são etapas distintas. Esta matéria não consultou a íntegra dos autos e não afirma que o plano da Chilli Beans tenha sido homologado.
Visão AG | A força da marca precisa de sustentação financeira
Na análise da AG Consultoria, o episódio abre uma conversa útil para empresas de qualquer porte: o reconhecimento de uma marca precisa caminhar com o acompanhamento da operação financeira.
Uma venda registrada e um recebimento disponível são acontecimentos diferentes. Entre eles podem existir parcelamentos, atrasos, custos de estoque e compromissos que vencem antes da entrada do dinheiro. É nesse intervalo que a necessidade de capital de giro precisa ser entendida.
Essa leitura não constitui um diagnóstico da Chilli Beans. É uma orientação de gestão para empresários que desejam avaliar a capacidade de sustentar suas próprias decisões de crescimento.
Quatro perguntas para a rotina de gestão
- O fluxo de caixa está atualizado? Compare previsões com recebimentos e pagamentos realizados e investigue os desvios.
- Quanto custa a dívida? Organize taxas, garantias, parcelas e vencimentos para compreender o peso de cada contrato.
- A expansão cabe no orçamento? Considere investimento inicial, despesas recorrentes e o tempo até a nova operação gerar caixa.
- A inadimplência está sendo acompanhada? Integre comercial e financeiro para revisar limites, cobranças e condições de venda.
Essas perguntas ajudam a tornar as decisões mais claras. Uma renegociação pode reorganizar vencimentos, mas sua execução precisa ser acompanhada junto das receitas, dos custos e dos compromissos assumidos.
Crescer com previsibilidade exige acompanhamento
Para a AG, contabilidade, planejamento financeiro e gestão precisam compartilhar informações. Quando cada área enxerga apenas uma parte do negócio, a liderança pode perder sinais importantes sobre margens, liquidez e necessidade de recursos.
Uma empresa prepara seu próximo ciclo de crescimento quando consegue conectar metas comerciais à capacidade financeira de executá-las.
O ponto de partida pode ser simples: organizar números, definir responsáveis e criar uma rotina de revisão. A partir daí, decisões sobre investimento e crédito passam a ter uma base mais consistente.
AG Consultoria — Muito além da contabilidade.
Faça um diagnóstico rápido da sua empresa e converse com a AG.
Fontes e transparência editorial
- EXAME — reportagem de 30/10/2026, com informações da companhia e declarações dos participantes.
- Câmara dos Deputados — Lei nº 11.101/2005, artigos 161 a 165.
- VERIO — referência de pauta.
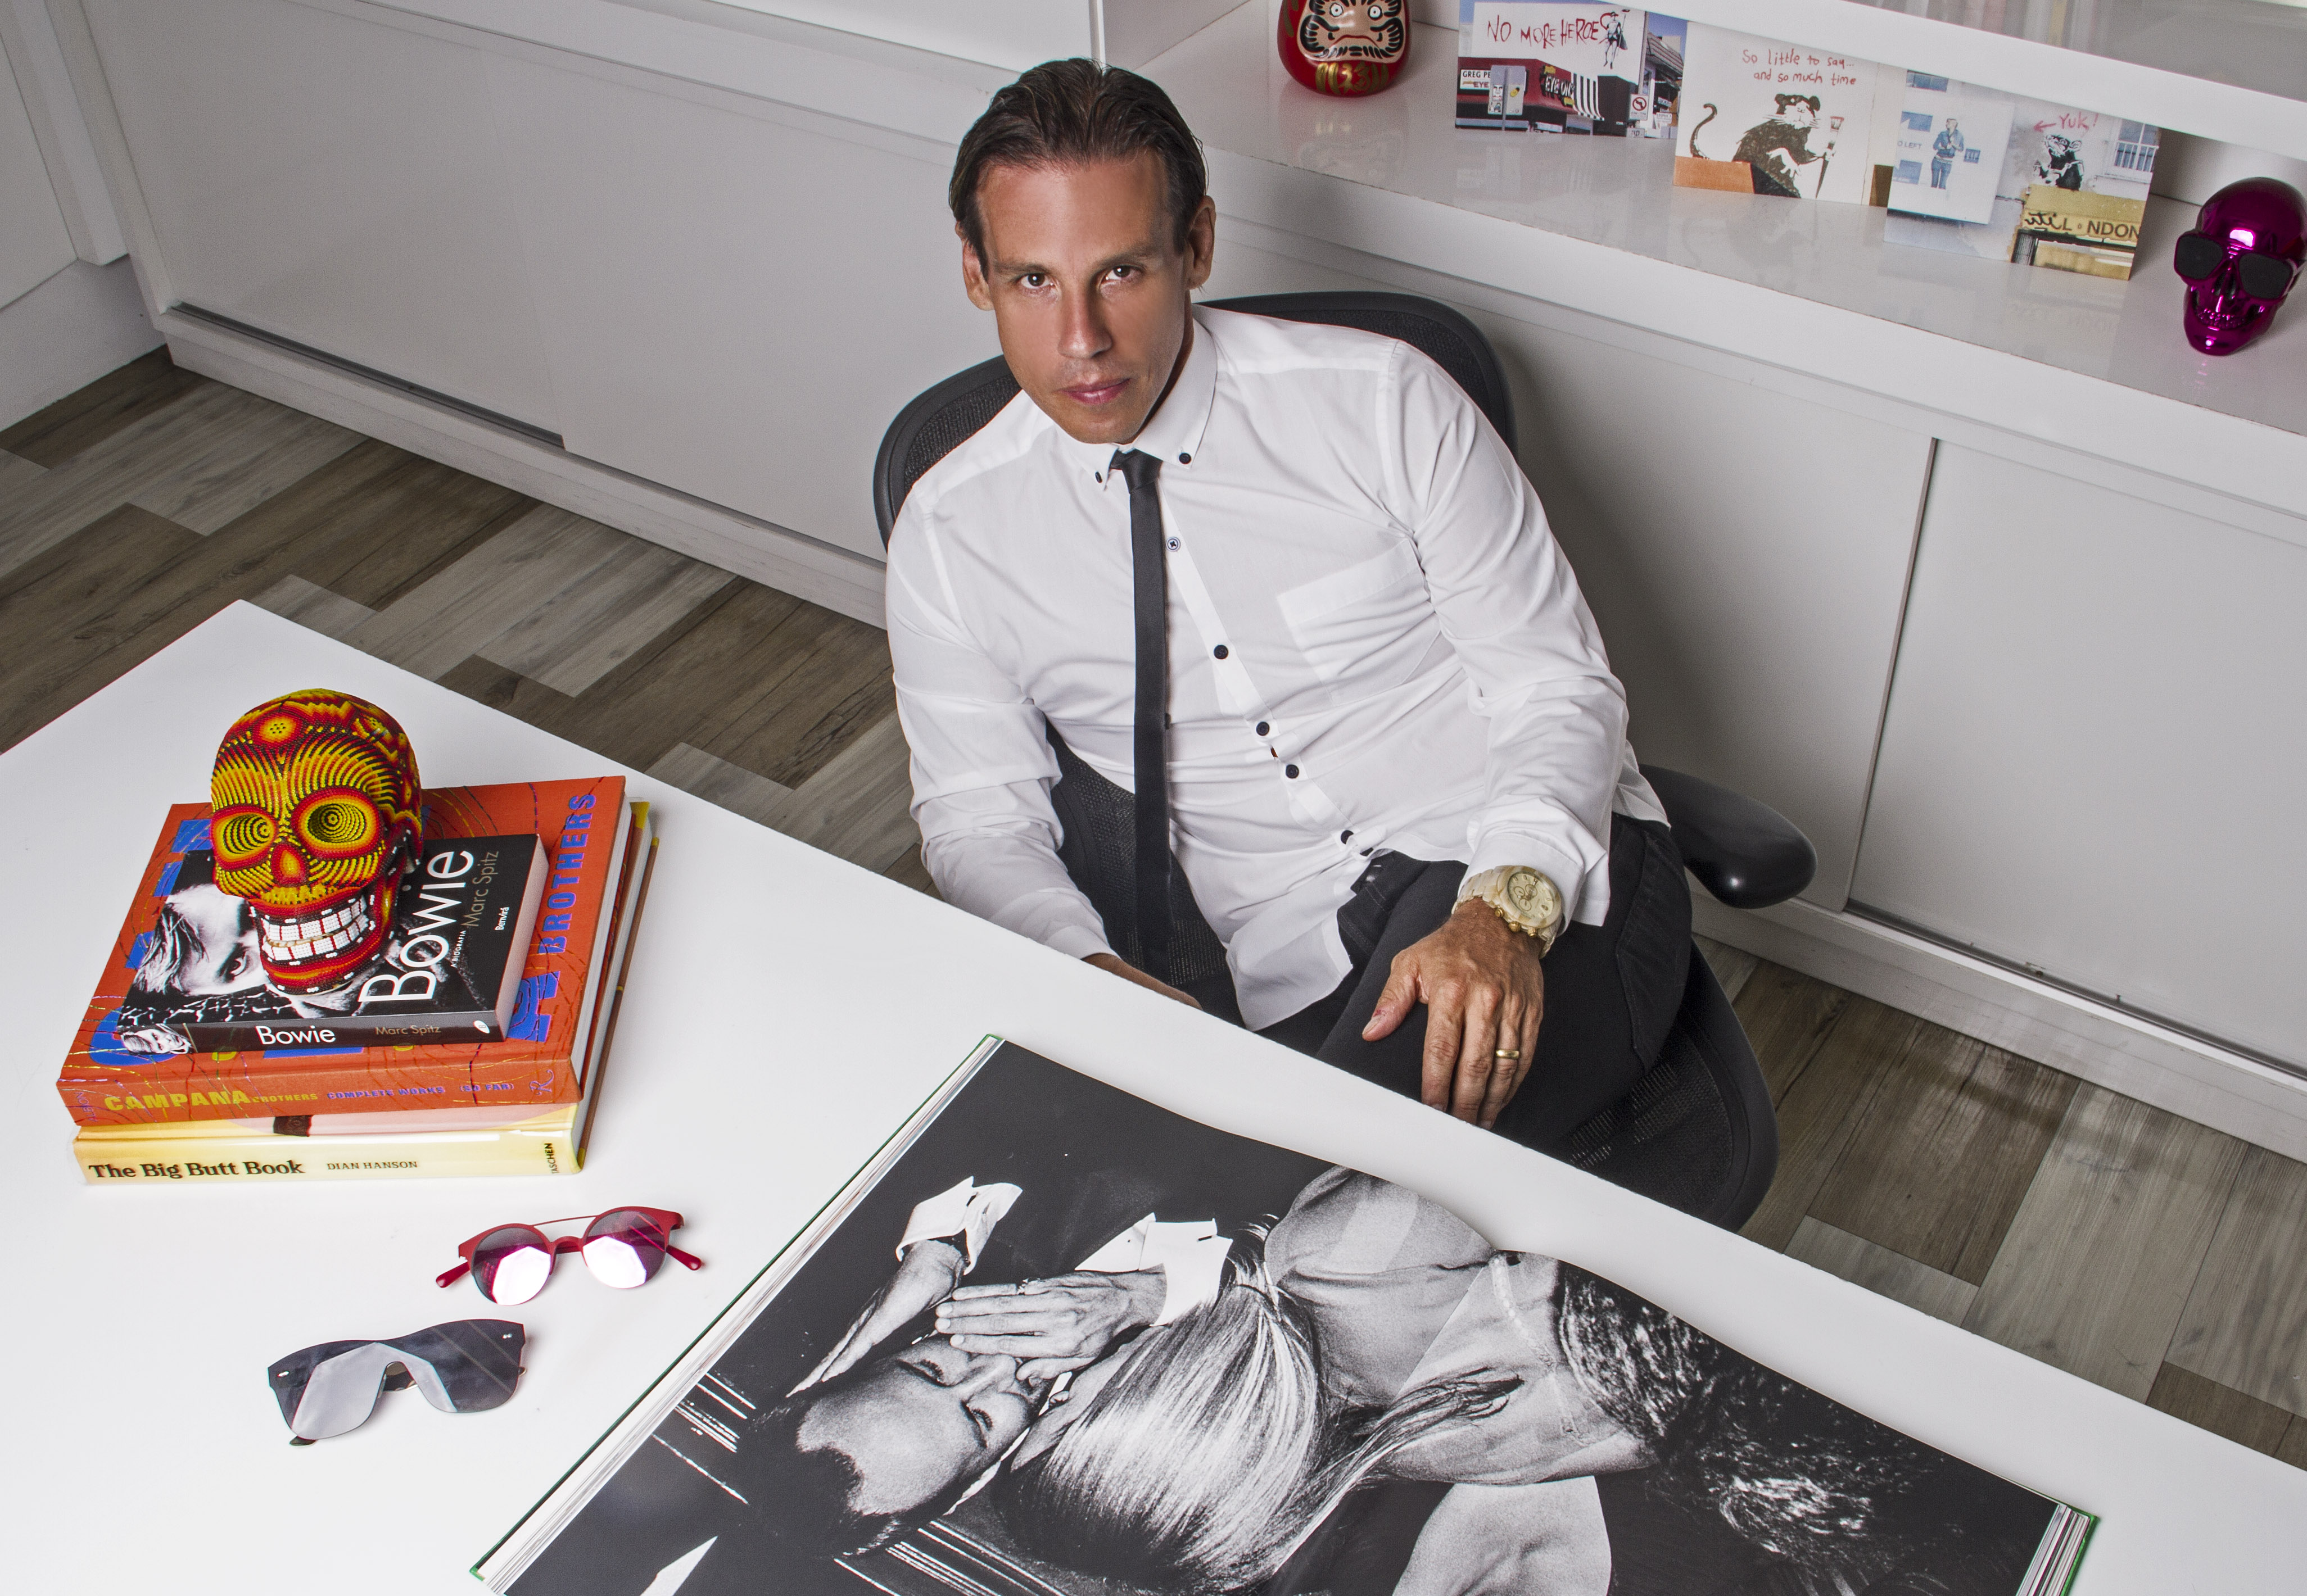
Capa: Caito Maia, em fotografia de arquivo de 18 de janeiro de 2016, de Marcela Soares Cardoso Silva, via Wikimedia Commons. Licença CC BY-SA 4.0. Original em 4104 × 2840 pixels, preservado sem upscale ou edição; a exibição pode aplicar recorte responsivo. A fotografia e suas adaptações de exibição permanecem sob essa licença. Não retrata o anúncio atual.